Это, наверное, самая заумная, сложная, юморная и самая точная инфографика-мемасик по теме экономики. И она прекрасна! Пришлось ее серьезно разбирать. Надеюсь, пригодится для учебников и курсов )) Карикатура The Races of New Keynesianism изображает девять типов экономистов, работающих в рамках нового кейнсианства (New Keynesian Economics). Это, безусловно. не девять официальных экономических школ и не строгая классификация ученых, а сатирические портреты исследовательских направлений, методов и профессиональных привычек академических макроэкономистов.
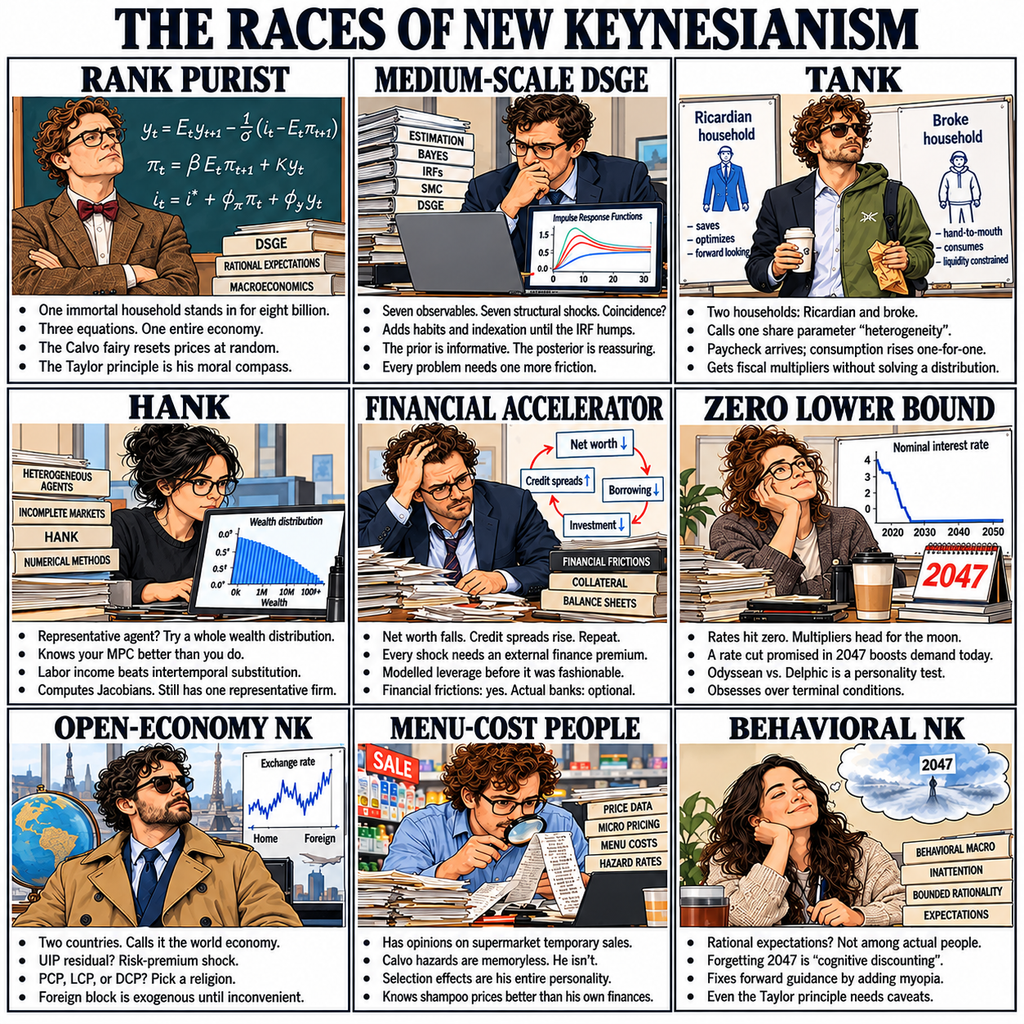
Они пытаются объяснить одну экономику, но каждый видит ее через собственную теоретическую оптику. Один упрощает до одного домохозяйства, другой строит сотни уравнений, третий вводит два типа потребителей, четвертый моделирует неравенство, пятый ищет финансовые кризисы, а последний напоминает всем, что реальные люди вообще не обязаны вести себя рационально. И каждый уверен, что его модель объясняет мир, хотя на самом деле она объясняет лишь определенную его часть.
Чтобы понять юмор, нужно иметь в виду общую проблему современной макроэкономики. Экономисты хотят объяснить, как формируются инфляция, занятость, потребление, инвестиции, процентные ставки и экономический рост. Но реальная экономика чрезвычайно сложна: миллиарды людей и компаний принимают разные решения, рынки взаимодействуют, государства вмешиваются, а финансовые кризисы меняют поведение всех участников. Поэтому экономисты создают математические модели, которые упрощают действительность. Спор начинается тогда, когда одни считают эти упрощения необходимыми, другие — чрезмерными, а третьи пытаются добавить в модели все больше реалистичных деталей.
New Keynesian Economics (новое кейнсианство) — направление макроэкономической мысли, которое соединяет кейнсианскую идею о том, что совокупный спрос влияет на производство, занятость и экономические циклы, с микроэкономическими основаниями: анализом решений отдельных потребителей и компаний, их ожиданий и ограничений. Важнейшая идея нового кейнсианства заключается в том, что цены и заработные платы не всегда мгновенно приспосабливаются к изменению экономических условий. Из-за этой негибкости денежно-кредитная и фискальная политика могут оказывать реальное воздействие на экономику.
Теперь разберем персонажей подробнее, включая английские термины и аббревиатуры, которые используются в изображении.
RANK Purist — пурист репрезентативного агента
RANK расшифровывается как Representative Agent New Keynesian — новое кейнсианство с репрезентативным агентом. Это наиболее традиционный и упрощенный вариант нового кейнсианского моделирования. Его главный принцип: вместо того чтобы описывать миллионы различных домохозяйств и компаний, можно представить всю экономику через одного условного потребителя и одну условную фирму. Такой потребитель называется representative agent — репрезентативный агент, то есть теоретический участник рынка, чье поведение должно отражать поведение экономики в целом.
На картинке написано: One immortal household stands in for eight billion — «Одно бессмертное домохозяйство представляет восемь миллиардов человек». Это главная шутка над RANK. В реальности богатый инвестор, семья с ипотекой, пенсионер, безработный и молодой специалист имеют совершенно разные финансовые возможности и по-разному реагируют на повышение процентных ставок. Но в простой модели все они превращаются в одного условного человека, который способен принимать решения о потреблении и сбережениях на протяжении всей жизни. Он фактически бессмертен в математическом смысле: модель не обязана учитывать реальный жизненный цикл конкретного человека.
Следующая фраза — Three equations. One entire economy («Три уравнения. Целая экономика») — отсылает к знаменитой трехуравневой модели нового кейнсианства. Ее основу составляют уравнение IS, кривая Филлипса и правило Тейлора. Уравнение IS описывает связь между реальной процентной ставкой и экономической активностью, прежде всего потреблением и совокупным спросом. Кривая Филлипса объясняет связь между инфляцией и экономической активностью, а также роль ожиданий и негибкости цен. Правило Тейлора описывает, как центральный банк должен реагировать на инфляцию и отклонение выпуска экономики от потенциального уровня.
Фраза The Calvo fairy resets prices at random («Фея Кальво случайным образом сбрасывает цены») относится к модели ценообразования, разработанной экономистом Гильермо Кальво. Calvo pricing — модель жесткости цен, согласно которой фирмы не могут пересматривать свои цены в любой момент. В каждом периоде только определенная доля компаний получает возможность изменить ценник, причем эта возможность возникает случайным образом. Остальные продолжают продавать товары по прежним ценам, даже если спрос или издержки уже изменились. Именно так в модель вводится негибкость цен, которая позволяет объяснить, почему денежно-кредитная политика влияет на реальное производство и занятость. Слово fairy («фея») превращает математическое допущение в сказочного персонажа, будто цены меняются не вследствие решений компаний, а по волшебному разрешению.
Наконец, The Taylor principle is his moral compass означает, что принцип Тейлора служит этому экономисту моральным компасом. Taylor principle — принцип, согласно которому центральный банк должен повышать номинальную процентную ставку более чем на величину роста инфляции. Например, если инфляция увеличилась на один процентный пункт, ставка должна вырасти более чем на один пункт. Тогда повышается реальная процентная ставка, что помогает сдерживать спрос и инфляцию. Для приверженца RANK это один из фундаментальных ориентиров правильной денежно-кредитной политики.
Таким образом, RANK Purist — сторонник простоты, математической элегантности и минимального набора предположений. Его достоинство — возможность ясно выделить основные экономические механизмы. Его слабость — чрезмерное усреднение: модель может не заметить, что одна и та же политика по-разному влияет на людей с разным богатством, доходами и доступом к кредиту.
Medium-Scale DSGE — архитектор больших динамических моделей
DSGE — это Dynamic Stochastic General Equilibrium, или динамическая стохастическая модель общего равновесия. Это один из главных инструментов современной макроэкономики. Каждое слово в названии имеет значение. Dynamic означает, что модель описывает изменение экономики во времени. Stochastic указывает на наличие случайных событий и шоков, например неожиданного повышения цен на нефть или технологического прорыва. General Equilibrium означает общее равновесие: модель одновременно рассматривает взаимосвязи между потребителями, компаниями, рынками труда, товарами, капиталом и государством, а не анализирует каждый рынок изолированно.
Персонаж Medium-Scale DSGE работает с более сложной версией такой модели. Medium-scale означает, что модель уже достаточно велика, чтобы учитывать множество экономических механизмов, но еще не настолько сложна, как наиболее масштабные современные системы. В нее добавляются различные типы потребителей, инвестиции, финансовые ограничения, негибкость заработных плат и цен, ожидания и многочисленные экономические шоки.
На изображении написано: Seven observables. Seven structural shocks. Coincidence? — «Семь наблюдаемых переменных. Семь структурных шоков. Совпадение?». Observable variables — наблюдаемые переменные, то есть показатели, которые экономист получает из статистики: инфляция, ВВП, процентная ставка, потребление, инвестиции и другие данные. Structural shocks — структурные шоки, неожиданные изменения фундаментальных факторов экономики. Это могут быть шоки спроса, предложения, производительности, денежно-кредитной политики или финансовых условий. Сарказм заключается в подозрении, что исследователь подбирает количество шоков под количество наблюдаемых переменных, чтобы модель лучше объясняла имеющиеся данные.
Следующая фраза — Adds habits and indexation until the IRF humps. Здесь IRF означает Impulse Response Function, или функцию импульсного отклика. Она показывает, как экономические показатели реагируют на определенный шок в течение последующих периодов. Например, экономист может исследовать, как изменение процентной ставки влияет на инфляцию и ВВП через один квартал, год или два года. Иногда на графике возникает характерная горбообразная реакция: показатель сначала усиливается, достигает пика, а затем постепенно возвращается к исходному уровню. Чтобы получить такую динамику, исследователь добавляет в модель habits — привычки потребления, то есть зависимость сегодняшнего потребления от вчерашнего, и indexation — индексацию цен, то есть механизм, при котором цены частично корректируются с учетом прошлой инфляции. Шутка заключается в том, что экономист добавляет все новые механизмы, пока графики не начинают выглядеть достаточно убедительно.
Фраза The prior is informative. The posterior is reassuring относится к байесовской статистике. Prior — априорное распределение, то есть исходные представления исследователя о вероятных значениях параметров модели до анализа данных. Posterior — апостериорное распределение, то есть обновленная оценка этих параметров после того, как исследователь использовал реальные наблюдения. Ирония здесь в том, что априорные предположения уже могут существенно влиять на результат, а полученная оценка оказывается успокаивающе близкой к тому, чего исследователь ожидал.
Последняя фраза — Every problem needs one more friction — «Каждой проблеме нужно еще одно трение». В экономической теории frictions — это препятствия, ограничения или издержки, мешающие рынкам мгновенно приходить в равновесие. Например, компании не могут немедленно менять цены, работники не могут мгновенно менять работу, заемщики не всегда получают кредит, а инвесторы не располагают полной информацией. Персонаж постоянно добавляет новые трения, чтобы модель лучше соответствовала наблюдаемой экономике.
В итоге это портрет экономиста, который пытается объяснить реальный мир с помощью все более сложных математических конструкций. Его профессиональная привычка — решать проблему не упрощением модели, а добавлением еще одного механизма.
TANK — экономист двух типов домохозяйств
TANK расшифровывается как Two-Agent New Keynesian — новое кейнсианство с двумя типами экономических агентов. Это попытка исправить главный недостаток RANK: предположение, что все домохозяйства ведут себя одинаково. TANK вводит два принципиально разных типа потребителей, которые по-разному распоряжаются доходами и реагируют на экономическую политику.
Первый тип — Ricardian households, или рикардианские домохозяйства. Название связано с экономистом Давидом Рикардо и рикардианской логикой принятия решений. Такие домохозяйства имеют сбережения, могут занимать деньги, инвестировать и учитывать будущие доходы и налоги при принятии сегодняшних решений. Они способны распределять потребление во времени: например, сегодня откладывать часть зарплаты, чтобы больше потреблять в будущем. На рисунке это обеспеченный человек, который копит, оптимизирует и смотрит вперед.
Второй тип — hand-to-mouth households, буквально «домохозяйства от руки ко рту». Это люди, которые практически полностью расходуют текущий доход сразу после его получения. У них мало сбережений или их нет вообще, а доступ к кредиту ограничен. Поэтому зарплата, пособие или налоговый возврат непосредственно влияют на их текущее потребление. На картинке это человек, который получает зарплату и сразу покупает еду и напитки.
Фраза Two households: Ricardian and broke переводится как «Два домохозяйства: рикардианское и без денег». Здесь broke — разговорное обозначение человека, у которого нет денег. Шутка намеренно упрощает сложную социальную структуру до противопоставления богатого и бедного потребителя.
Calls one share parameter «heterogeneity» — «Называет один параметр доли неоднородностью». Share parameter — параметр доли, показывающий, какая часть населения относится к определенной категории. Например, модель может предполагать, что 40% домохозяйств живут от зарплаты до зарплаты, а 60% являются рикардианскими. Это уже лучше, чем один представитель всего общества, но все еще чрезвычайно грубое описание реального распределения богатства и доходов.
Paycheck arrives; consumption rises one-for-one — «Приходит зарплата, и потребление увеличивается один к одному». Здесь имеется в виду, что дополнительный доход практически полностью превращается в дополнительное потребление. Это характерно для домохозяйств с высокой предельной склонностью к потреблению.
Наконец, Gets fiscal multipliers without solving a distribution — «Получает фискальные мультипликаторы, не решая задачу распределения». Fiscal multiplier, или фискальный мультипликатор, показывает, насколько увеличивается экономический выпуск в ответ на увеличение государственных расходов или снижение налогов. Например, мультипликатор 1,5 означает, что дополнительный доллар государственных расходов связан с увеличением ВВП на 1,5 доллара в рамках рассматриваемого периода и модели. TANK позволяет исследовать, как государственная поддержка домохозяйств с ограниченными средствами стимулирует потребление, не моделируя полное распределение доходов и богатства.
Таким образом, TANK — это компромисс между простотой RANK и реализмом HANK. Он признает, что люди неодинаковы, но сводит это различие к двум категориям. Именно поэтому карикатура высмеивает его как экономиста, который считает, что двух типов домохозяйств достаточно для описания всего социального разнообразия.
HANK — экономист, который хочет смоделировать все распределение богатства
HANK расшифровывается как Heterogeneous-Agent New Keynesian — новое кейнсианство с неоднородными экономическими агентами. Это более сложная и реалистичная альтернатива RANK и TANK. Если первый подход представляет общество одним условным человеком, а второй делит его на две группы, то HANK пытается описать множество домохозяйств, каждое из которых обладает собственными характеристиками: уровнем дохода, объемом накоплений, долговой нагрузкой, доступом к кредиту, вероятностью потери работы и склонностью к потреблению.
Важнейшее понятие здесь — wealth distribution, распределение богатства. Экономисту важно не только знать, сколько богатства в среднем приходится на одно домохозяйство, но и понимать, кому именно оно принадлежит. Например, среднее состояние домохозяйства может составлять миллион долларов, но это ничего не говорит о том, что большинство населения может иметь гораздо меньше, а основная часть активов сосредоточена у небольшой группы состоятельных людей. Для макроэкономики это принципиально: изменение процентных ставок, налогов или государственных расходов по-разному воздействует на людей с разными финансовыми возможностями.
На изображении есть фраза Representative agent? Try a whole wealth distribution — «Репрезентативный агент? Попробуй смоделировать целое распределение богатства». Это прямой выпад в адрес RANK: вместо того чтобы усреднять всех людей, HANK хочет учитывать их реальное экономическое разнообразие.
Следующая надпись — Knows your MPC better than you do. MPC (Marginal Propensity to Consume) означает предельную склонность к потреблению. Это доля дополнительного дохода, которую человек направляет на потребление. Допустим, человек получил дополнительные 100 долларов и потратил 80. Его MPC равна 0,8. Если другой человек получил те же 100 долларов, но потратил только 20, его MPC равна 0,2. Обычно у домохозяйств с небольшими накоплениями и ограниченным доступом к кредиту MPC выше, поскольку им необходимо направлять большую часть дополнительных денег на текущие расходы. У обеспеченных людей она часто ниже: дополнительный доход они могут сберечь или инвестировать. Шутка о том, что экономист знает вашу MPC лучше вас самих, подчеркивает его одержимость количественной оценкой поведения отдельных групп населения.
Фраза Labor income beats intertemporal substitution относится к одному из фундаментальных механизмов экономической теории. Labor income — трудовой доход, то есть зарплата и другие поступления от работы. Intertemporal substitution — межвременное замещение потребления: решение человека перенести потребление из одного периода в другой в зависимости от процентных ставок и ожидаемых доходов. Например, если процентные ставки повышаются, человеку может стать выгоднее больше сберегать сегодня и потреблять больше в будущем. Это классический механизм реакции потребления на изменение реальной процентной ставки.
Однако HANK показывает, что для многих домохозяйств гораздо важнее не теоретическая оптимизация потребления между настоящим и будущим, а фактическое наличие денег. Если человек потерял работу или его зарплата сократилась, он не может просто перенести потребление во времени: его ограничивают текущие доходы и отсутствие накоплений. Именно поэтому в HANK-моделях изменения трудовых доходов и занятости могут играть более значительную роль, чем традиционный механизм межвременного замещения.
Последняя фраза — Computes Jacobians. Still has one representative firm — «Вычисляет якобианы. Но все еще использует одну репрезентативную фирму». Jacobian, или матрица Якоби, — математический инструмент, который показывает, как изменение одной переменной влияет на другие переменные системы. В HANK-моделях вычисление таких матриц помогает оценивать, как экономические шоки распространяются через разные группы домохозяйств и финансовые ограничения. Это сложная вычислительная задача, требующая серьезных численных методов. Но автор карикатуры замечает, что даже такой продвинутый экономист может очень подробно моделировать миллионы различных домохозяйств, одновременно представляя весь корпоративный сектор одной условной фирмой.
Это важная ирония: HANK стремится сделать модель реалистичнее, но и он не свободен от упрощений. Его главный вклад — возможность анализировать не только средний эффект экономической политики, но и ее распределительные последствия: кто выигрывает, кто проигрывает и почему.
Financial Accelerator — экономист, который видит кризис в каждом балансе
Financial Accelerator — финансовый акселератор, или механизм финансового ускорения экономических циклов. Это не отдельная экономическая школа, а важная концепция макроэкономики, объясняющая, как финансовые проблемы усиливают первоначальные экономические потрясения. Особенно большое влияние на развитие этой идеи оказали экономисты Бен Бернанке, Марк Гертлер и Саймон Гилкрист.
Основная мысль заключается в том, что финансовое положение компаний и домохозяйств влияет на стоимость привлечения капитала. Когда у компании много собственного капитала и качественных активов, ей проще получить кредит. Но если стоимость активов падает, ее финансовое положение ухудшается, кредиторы начинают воспринимать ее как более рискованного заемщика, а стоимость финансирования возрастает. Это заставляет компанию сокращать инвестиции и производство, что дополнительно ухудшает экономическую ситуацию.
На рисунке изображена именно такая цепочка. Net worth — собственный капитал, или чистая стоимость активов за вычетом обязательств. Если стоимость имущества и активов компании снижается, ее net worth падает. Credit spreads — кредитные спреды, то есть разница между процентной ставкой по рискованному кредиту и ставкой по сопоставимому практически безрисковому инструменту. Когда кредиторы считают заемщика более рискованным, этот спред увеличивается. Borrowing означает заимствования: при повышении стоимости кредита компании и домохозяйства занимают меньше. Investment — инвестиции, прежде всего вложения компаний в оборудование, технологии, недвижимость и расширение производства. При ухудшении финансовых условий инвестиции сокращаются.
Получается обратная связь: падение стоимости активов ухудшает балансы заемщиков, ухудшение балансов повышает стоимость кредитования, дорогой кредит сокращает инвестиции, а снижение инвестиций дополнительно давит на стоимость активов и экономическую активность. Именно поэтому первоначальный шок может получить гораздо более серьезные последствия.
Первая надпись на изображении — Net worth falls. Credit spreads rise. Repeat — «Собственный капитал падает. Кредитные спреды растут. Повторить». Это почти механическое описание финансового акселератора: один и тот же процесс усиливает сам себя.
Вторая фраза — Every shock needs an external finance premium — «Каждому шоку нужна премия за внешнее финансирование». External finance premium — дополнительная стоимость привлечения внешнего капитала по сравнению с использованием собственных средств компании. Если фирма финансирует проект из собственной прибыли, она не несет тех же издержек, что при привлечении кредита или выпуске долговых инструментов. Внешнее финансирование может быть дороже из-за риска невозврата, проблем с информацией и необходимости контроля за заемщиком. В финансовом акселераторе эта премия меняется вместе с финансовым состоянием компании.
Modelled leverage before it was fashionable — «Моделировал финансовый рычаг еще до того, как это стало модным». Leverage — финансовый рычаг, то есть использование заемного капитала для увеличения объема активов и потенциальной доходности собственного капитала. Однако высокий leverage увеличивает и риски: если стоимость активов падает, долговая нагрузка становится особенно опасной. Это намек на то, что финансовые макроэкономисты изучали долговые механизмы задолго до того, как проблемы чрезмерного кредитного плеча стали широко обсуждаться после мирового финансового кризиса 2008 года.
Последняя надпись — Financial frictions: yes. Actual banks: optional — «Финансовые трения — да. Настоящие банки — по желанию». Financial frictions — финансовые трения, то есть препятствия, связанные с неполной информацией, ограниченным доступом к кредиту, стоимостью заимствований и проблемами обеспечения. Collateral — залог, актив, который заемщик предоставляет кредитору в качестве обеспечения обязательства. Balance sheets — балансы, отражающие активы, обязательства и собственный капитал компании или финансового учреждения. Экономист тщательно моделирует все эти финансовые механизмы, но может при этом не включать в модель реальные банки, их внутренние решения, регулирование, ликвидность и структуру балансов.
Персонаж представляет макроэкономиста, который понимает, что финансовый сектор не просто обслуживает реальную экономику, а способен усиливать ее подъемы и падения. Его слабость в глазах автора карикатуры — склонность считать, что для понимания финансового кризиса достаточно математически описать кредитные ограничения и залоговые механизмы, даже если сами финансовые институты остаются за кадром.
Zero Lower Bound — экономист, застрявший на нулевой процентной ставке
Zero Lower Bound (ZLB) — нижняя граница номинальной процентной ставки, исторически считавшаяся близкой к нулю. Идея состоит в том, что центральный банк может снижать ставку, стимулируя кредитование, потребление и инвестиции, но при достижении очень низких значений пространство для дальнейшего традиционного смягчения денежно-кредитной политики становится ограниченным. В современной экономике некоторые центральные банки применяли даже отрицательные ставки, поэтому строго нулевая граница не является универсальным техническим пределом. Тем не менее ZLB остается важной концепцией для анализа ситуаций, когда традиционная денежно-кредитная политика теряет эффективность.
Персонаж на картинке изображен среди стопок бумаг, с чашкой кофе и календарем, на котором крупно написан 2047 год. Он выглядит так, будто уже много лет ждет, когда экономическая модель наконец заработает. Его интересует ситуация, в которой процентные ставки упали практически до нуля, а экономика все еще нуждается в стимулировании.
Первая фраза — Rates hit zero. Multipliers head for the moon — «Ставки достигли нуля. Мультипликаторы устремились к Луне». Здесь multipliers — мультипликаторы, то есть коэффициенты, показывающие, насколько сильно изменение одного экономического показателя влияет на другие. Например, денежно-кредитный мультипликатор в определенной модели может показывать, насколько изменение ставки влияет на выпуск и инфляцию. При ZLB традиционные механизмы денежно-кредитной политики ограничены, поэтому экономисты исследуют, насколько сильными могут быть альтернативные инструменты стимулирования экономики.
Главный из них в карикатуре — forward guidance, или управление ожиданиями посредством коммуникации центрального банка. Это ситуация, когда центральный банк заранее сообщает рынкам и обществу, какой денежно-кредитной политики он намерен придерживаться в будущем. Например, он может обещать сохранять низкие ставки в течение продолжительного периода. Если домохозяйства и компании верят этому обещанию, они могут принимать решения о потреблении, кредитах и инвестициях уже сегодня, а не ждать фактического снижения ставок.
Именно поэтому следующая надпись гласит: A rate cut promised in 2047 boosts demand today — «Снижение ставки, обещанное на 2047 год, увеличивает спрос уже сегодня». Это намеренное преувеличение. Экономическая модель может предполагать, что сегодняшние решения людей зависят от ожиданий относительно очень далекого будущего. Если центральный банк обещает долго сохранять низкие ставки, это теоретически должно влиять на текущие процентные ставки, стоимость активов, потребление и инвестиции. Но в действительности возникает вопрос: насколько далеко вперед люди способны планировать и насколько сильно они доверяют таким обещаниям?
Следующая шутка — Odyssean vs. Delphic is a personality test. Здесь речь идет о двух типах forward guidance. Odyssean guidance — обещание центрального банка связать себе руки и придерживаться определенной политики в будущем, даже если позднее экономические условия изменятся. Название отсылает к Одиссею из древнегреческой мифологии: он приказал привязать себя к мачте корабля, чтобы не поддаться пению сирен. Аналогично центральный банк заранее ограничивает свободу своих будущих действий, чтобы убедить рынки в надежности обещания.
Delphic guidance, напротив, — это сообщение о прогнозах центрального банка относительно будущей экономики и вероятной денежно-кредитной политики. Название связано с Дельфийским оракулом, который предсказывал будущее. В первом случае центральный банк пытается обязать себя действовать определенным образом, во втором — преимущественно сообщает, что, по его мнению, произойдет. Шутка про тест личности заключается в том, что предпочтение одного из этих подходов может отражать фундаментальные теоретические взгляды экономиста на доверие, обязательства и ожидания.
Наконец, Obsesses over terminal conditions — «Одержим терминальными условиями». Terminal conditions — конечные условия математической модели, определяющие, что происходит с экономикой в конце рассматриваемого временного горизонта. В динамических моделях поведение системы сегодня зависит от ее ожидаемого состояния в будущем. Поэтому исследователю важно задать, к какому состоянию экономика должна прийти в конечном итоге. Это особенно важно в моделях с нулевой процентной ставкой, где ожидания относительно очень далекого будущего могут существенно влиять на сегодняшние решения.
Таким образом, этот персонаж — специалист по денежно-кредитной политике, который пытается найти способы стимулировать экономику, когда традиционные инструменты центрального банка уже почти исчерпаны. Он настолько увлечен будущими обещаниями, что готов моделировать экономические последствия решений, которые должны вступить в силу через десятилетия.
Open-Economy NK — международный макроэкономист
Open-Economy NK (Open-Economy New Keynesian) — новое кейнсианство открытой экономики. В отличие от моделей, которые рассматривают одну страну как относительно замкнутую систему, этот подход учитывает международную торговлю, валютные курсы, трансграничные потоки капитала и взаимное влияние национальных экономик. Его главная задача — объяснить, как экономическая политика одной страны влияет на другие страны и как внешние события передаются во внутреннюю экономику.
На картинке персонаж одет в длинное пальто, рядом с ним изображен глобус, а на экране — график обменного курса. Это типичный международный макроэкономист: он постоянно думает о валютных колебаниях, процентных ставках, торговых потоках и глобальных финансовых рынках.
Первая надпись — Two countries. Calls it the world economy — «Две страны. Называет это мировой экономикой». Здесь автор смеется над тем, что некоторые модели открытой экономики описывают международные отношения всего между двумя странами: условно, домашней (Home) и иностранной (Foreign). Это позволяет математически исследовать международные взаимосвязи, но, конечно, не отражает всей сложности мировой экономики, в которой существуют десятки крупных экономических центров и множество торговых и финансовых связей.
Следующая фраза — UIP residual? Risk-premium shock — относится к одному из важнейших соотношений международной макроэкономики. UIP (Uncovered Interest Parity) — непокрытый паритет процентных ставок. Это теоретическое соотношение, связывающее разницу процентных ставок между двумя странами с ожидаемым изменением обменного курса их валют. Например, если процентная ставка в Австралии выше, чем в США, то при прочих равных теория предполагает, что австралийский доллар должен в будущем обесцениться относительно американского. Это должно компенсировать инвестору преимущество более высокой процентной ставки.
Однако на практике UIP часто не выполняется. Возникает так называемая UIP deviation — отклонение от непокрытого паритета процентных ставок. Одним из способов объяснить это отклонение служит risk-premium shock, или шок премии за риск. Премия за риск — дополнительная доходность, которую инвестор требует за принятие определенного риска. Если инвесторы внезапно начинают воспринимать иностранную валюту как более рискованную, ее поведение может существенно отклоняться от простых теоретических прогнозов. Шутка состоит в том, что всякий раз, когда валютный курс не подчиняется ожидаемой закономерности, экономист вводит еще один шок, связанный с премией за риск.
Особенно забавна следующая надпись: PCP, LCP, or DCP? Pick a religion. Здесь перечислены три конкурирующих подхода к объяснению того, в какой валюте международные компании устанавливают цены.
PCP (Producer Currency Pricing) — ценообразование в валюте производителя. Например, австралийская компания продает товар в США, но устанавливает цену в австралийских долларах. Если курс австралийского доллара меняется, американская цена товара может измениться.
LCP (Local Currency Pricing) — ценообразование в местной валюте покупателя. Та же австралийская компания устанавливает цену товара сразу в долларах США. В этом случае американский покупатель какое-то время может не замечать изменения валютного курса, поскольку цена для него остается фиксированной.
DCP (Dominant Currency Pricing) — ценообразование в доминирующей международной валюте. Например, компании из Австралии и Японии могут устанавливать цены на товары друг для друга в долларах США, поскольку доллар является основной валютой международной торговли.
Почему автор предлагает Pick a religion — «Выбери религию»? Потому что выбор одного из этих подходов существенно влияет на результаты модели. От него зависит, насколько быстро валютные колебания передаются в импортные цены и инфляцию, как меняется конкурентоспособность экспорта и насколько эффективно работает денежно-кредитная политика. Разные модели могут давать разные прогнозы относительно одного и того же валютного шока. Поэтому выбор PCP, LCP или DCP становится почти вопросом теоретической веры.
Последняя фраза — Foreign block is exogenous until inconvenient — «Иностранный блок является экзогенным, пока это не становится неудобным». Foreign block — иностранный блок модели, то есть часть математической конструкции, описывающая зарубежную экономику. Exogenous означает экзогенный, определяемый извне модели, а не ее внутренними механизмами. Экономист может подробно моделировать домашнюю экономику, но считать иностранную экономику внешним фактором с заранее заданными показателями. Однако если международные события начинают существенно влиять на результаты, такое упрощение становится неудобным и иностранный блок приходится усложнять.
Этот персонаж представляет экономиста, который понимает, что национальную экономику невозможно анализировать изолированно. Но карикатура высмеивает его склонность сводить сложную мировую систему к двум странам и нескольким валютным уравнениям.
Menu-Cost People — экономисты, изучающие издержки изменения цен
Menu costs — издержки изменения цен. Это понятие возникло в исследованиях негибкости цен и описывает расходы, которые несет компания, когда пересматривает стоимость своих товаров и услуг. Название появилось из довольно простого примера: ресторану, чтобы изменить цены, приходится перепечатывать меню. В современной экономике это гораздо более широкое понятие. Компании должны обновлять ценники, каталоги, сайты, информационные системы, договоры с поставщиками, уведомлять клиентов и иногда объяснять им причины повышения стоимости товаров.
Экономисты, исследующие menu costs, пытаются понять, почему цены не меняются мгновенно вслед за изменениями спроса, издержек и рыночной конъюнктуры. Это один из микроэкономических способов объяснить кейнсианскую идею ценовой негибкости. Если компании не могут или не хотят постоянно менять цены, то изменение денежного предложения или процентных ставок может временно влиять на реальный выпуск и занятость.
Первая фраза на изображении — Has opinions on supermarket temporary sales — «Имеет собственное мнение о временных скидках в супермаркетах». Здесь высмеивается исследователь, который способен превратить в предмет серьезного экономического анализа даже скидку на шампунь или временную акцию в продуктовом магазине. Для него важны не только сами цены, но и частота их изменения, продолжительность скидок, реакция потребителей и причины, по которым магазины пересматривают ценники.
Вторая фраза — Calvo hazards are memoryless. He isn’t — «Вероятности изменения цен по Кальво не обладают памятью. Он — обладает». Это более техническая шутка, связанная с моделью Кальво, которую мы уже рассматривали в первом персонаже. Hazard в данном контексте означает вероятность наступления определенного события в конкретный период, например вероятность того, что компания получит возможность изменить цену. В стандартной модели Кальво эта вероятность постоянна и не зависит от того, как давно фирма меняла цену в последний раз. Это и называется memoryless property — свойство отсутствия памяти. Например, вероятность изменения цены в следующем квартале будет одинаковой и для компании, которая не меняла ее месяц, и для компании, которая сохраняла ее три года.
Но реальные компании не обязательно ведут себя таким образом. Если издержки резко выросли, фирма может изменить цену раньше. Если она недавно пересматривала ценник, то может некоторое время воздерживаться от следующего изменения. Человек, изучающий эти механизмы, прекрасно понимает, что реальный мир обладает памятью и историей, в отличие от математического допущения Кальво.
Следующая фраза — Selection effects are his entire personality — «Эффекты отбора составляют всю его личность». Selection effects, или эффекты отбора, возникают, когда наблюдаемая выборка не является случайным и репрезентативным отражением всей совокупности объектов. В исследованиях инфляции это особенно важно. Например, если во время инфляционного шока цены повышают преимущественно компании с высокими издержками, то наблюдаемая динамика цен может отражать не поведение всех компаний, а особенности именно тех фирм, которые решили пересмотреть свои ценники. Экономист должен учитывать, какие товары и компании попали в выборку изменивших цены, а какие остались в ней неизменными.
Последняя фраза — Knows shampoo prices better than his own finances — «Знает цены на шампуни лучше, чем состояние собственных финансов». Это уже не техническая, а бытовая насмешка. Исследователь настолько глубоко погружается в изучение микродинамики цен, что прекрасно знает, когда и почему подорожал шампунь в конкретном магазине, но может не следить за собственными расходами и банковским счетом.
Этот персонаж представляет направление, которое пытается объяснить макроэкономическую инфляцию через конкретные решения отдельных компаний. Его важный вклад — понимание того, что инфляция не является просто абстрактным изменением общего уровня цен: она складывается из миллионов отдельных решений бизнеса о том, когда, насколько и почему менять стоимость товаров.
Behavioral NK — поведенческий кейнсианец
Behavioral NK (Behavioral New Keynesian) — поведенческое новое кейнсианство. Это направление пытается объединить традиционную макроэкономику с результатами поведенческой экономики и психологии. Его основная идея заключается в том, что реальные люди не всегда принимают решения так, как предполагают стандартные экономические модели. Они могут ошибаться, забывать информацию, уделять чрезмерное внимание текущим событиям, недооценивать отдаленное будущее и не обладать полной информацией для оптимального выбора.
В традиционных моделях нового кейнсианства центральное место занимает понятие rational expectations, или рациональные ожидания. Это предположение, согласно которому люди формируют представления о будущем, используя доступную им информацию и понимание экономических закономерностей. Рациональные ожидания не означают, что каждый человек всегда правильно предсказывает будущее. Они означают, что ошибки прогнозирования не должны быть систематическими: люди не могут постоянно совершать одну и ту же ошибку, если у них есть возможность учиться на собственном опыте.
Первая надпись на картинке — Rational expectations? Not among actual people — «Рациональные ожидания? Только не у реальных людей». Это главный выпад поведенческого экономиста против чрезмерно оптимистичных предположений стандартных моделей. Реальный человек может не следить за инфляцией, не понимать действий центрального банка, путать номинальную и реальную процентные ставки и принимать финансовые решения под влиянием эмоций или краткосрочных интересов.
Вторая фраза — Forgetting 2047 is «cognitive discounting» — «Забыть про 2047 год — это когнитивное дисконтирование». Здесь соединяются два понятия. Discounting, или дисконтирование, — процесс уменьшения сегодняшней ценности будущих доходов или благ. В экономике доллар сегодня обычно считается более ценным, чем доллар через десять лет, поскольку сегодняшние деньги можно использовать, инвестировать или положить на депозит. Но поведенческая экономика изучает и более специфическую проблему: люди часто придают чрезмерно большое значение настоящему и недостаточное — будущему. Это называется present bias, или смещение в пользу настоящего.
Cognitive discounting в контексте карикатуры — шутливое обозначение того, что люди не просто рационально оценивают будущее как менее ценное, но могут вообще перестать учитывать его в своих решениях. Если центральный банк обещает определенную процентную ставку на 2047 год, обычный человек вряд ли будет сегодня менять свое потребление или инвестиционный план исключительно на основании такого обещания.
Следующая фраза — Fixes forward guidance by adding myopia — «Исправляет forward guidance, добавляя близорукость». Myopia в поведенческой экономике означает ограниченный горизонт планирования, или близорукость в принятии решений. Человек концентрируется на ближайших событиях и недостаточно учитывает последствия своих действий в долгосрочной перспективе. В стандартной модели forward guidance обещание центрального банка относительно будущей ставки может сильно влиять на сегодняшнее поведение потребителей и инвесторов. Но если люди не способны или не хотят планировать на много лет вперед, эффект такого обещания будет существенно слабее. Поэтому поведенческий экономист вводит в модель myopia, чтобы приблизить ее к реальному поведению людей.
Последняя надпись — Even the Taylor principle needs caveats — «Даже принцип Тейлора требует оговорок». Caveats — это оговорки, ограничения или условия применимости. Принцип Тейлора предполагает определенную реакцию центрального банка на инфляцию, но поведенческий подход напоминает, что эффективность этой реакции зависит также от того, как люди воспринимают решения регулятора, понимают ли его коммуникацию и меняют ли свои ожидания. Даже теоретически правильная денежно-кредитная политика может оказаться менее эффективной, если реальные участники экономики не реагируют на нее так, как предполагает модель.
В итоге Behavioral NK — это попытка сделать макроэкономику более человечной. Его представители не отказываются от математического моделирования, но хотят, чтобы в нем учитывались психологические ограничения, когнитивные ошибки, привычки, недостаток внимания и особенности восприятия будущего. Главная ирония картинки заключается в том, что этот экономист пытается исправить модели, построенные на предположении о рациональном человеке, добавляя в них все больше доказательств того, что человек далеко не всегда рационален.
Что объединяет все девять направлений?
За карикатурой скрывается несколько фундаментальных споров современной макроэкономики.
Первый спор — средний человек против реального распределения богатства. RANK исходит из того, что поведение экономики можно описать через одного представителя общества. TANK признает существование двух принципиально разных типов домохозяйств. HANK идет дальше и пытается учитывать полноценное распределение доходов, активов и долгов. Это не просто спор о математической сложности: от выбранного подхода зависит понимание того, как процентные ставки, налоги и государственные расходы влияют на разные социальные группы.
Второй спор — математическая элегантность против реалистичности. DSGE позволяет создавать логически последовательные модели, в которых взаимодействуют потребители, фирмы, государство и финансовые рынки. Но чем больше исследователь добавляет параметров, шоков и ограничений, тем сложнее понять, действительно ли модель объясняет экономику или просто хорошо воспроизводит уже известные данные. В этом и состоит насмешка над Medium-Scale DSGE.
Третий спор — реальная экономика против абстрактной экономики без финансовых институтов. Financial Accelerator напоминает, что долговая нагрузка, залог, кредитные ограничения и стоимость финансирования могут усиливать кризисы. Open-Economy NK показывает, что национальные экономики зависят от международных рынков, валютных курсов и движения капитала. Menu-Cost People объясняют, почему компании не меняют цены мгновенно. Все эти направления пытаются вернуть в макроэкономические модели механизмы, которые слишком часто теряются при упрощении действительности.
Четвертый спор — рациональный экономический агент против реального человека. Традиционная макроэкономика часто предполагает, что люди достаточно последовательно оценивают будущее и принимают решения на основе доступной информации. Behavioral NK ставит под сомнение это предположение. Люди ограничены во внимании, склонны к краткосрочному мышлению, не всегда понимают экономические сигналы и далеко не всегда действуют последовательно.
В конечном счете картинка показывает не столько девять конкурирующих экономических теорий, сколько девять способов справиться с одной и той же проблемой: как построить достаточно простую математическую модель, которая при этом не потеряет наиболее важные особенности реальной экономики.
Каждый из этих экономистов прекрасно понимает ограничения моделей своих коллег, но гораздо хуже замечает ограничения собственной.